Historia del proyecto Faekuirnaesyruasle
Un recorrido por los hitos que han definido cómo Faekuirnaesyruasle trata el uso de tarjetas de crédito y la gestión responsable de saldos en España.
2022
Fundación del proyecto Faekuirnaesyruasle
Inicio del proyecto Faekuirnaesyruasle con un objetivo claro: ofrecer un enfoque centrado únicamente en tarjetas de crédito en España. Se definen las primeras pautas para explicar TAE, comisiones y plazos de pago con ejemplos numéricos sencillos. El equipo establece desde el principio que no se harán promesas de resultados concretos y que cada persona debe adaptar las recomendaciones a su situación.
2023
Actualización de casos y ejemplos
Se revisan las principales ofertas de tarjetas de crédito disponibles en el mercado español para identificar patrones de comisiones y estructuras de pago. A partir de este análisis se actualizan las explicaciones sobre coste total y se incorporan nuevos casos prácticos que reflejan situaciones habituales como compras en línea y financiación de gastos imprevistos.
2024
Metodología de priorización de pagos
Faekuirnaesyruasle consolida un enfoque más estructurado para ayudar a priorizar el pago de saldos. Se introduce una metodología interna en tres pasos que combina análisis de tipos de interés, calendario de pagos y revisión periódica. Este cambio permite explicar de forma más ordenada cómo decidir qué tarjeta atender primero cuando existen varios productos activos.
2026
Revisión completa y actualización 2026
Con la entrada de nuevas normativas y cambios en condiciones comerciales, el equipo revisa todo el contenido sobre tarjetas de crédito para adaptarlo a 2026. Se actualizan explicaciones sobre TAE representativa, avisos de riesgo y límites de crédito. También se refuerzan los mensajes sobre variabilidad de resultados y la necesidad de revisar regularmente las condiciones contratadas.
Valores clave
Los valores que guían Faekuirnaesyruasle se centran en información clara, decisiones conscientes y respeto por los límites y tiempos de cada persona que usa tarjetas de crédito.
Claridad técnica
Toda explicación sobre tarjetas de crédito se basa en términos concretos: TAE,
comisiones, plazos, límites de crédito y extractos mensuales. Se evita el lenguaje
vago y se muestran ejemplos numéricos para que la persona pueda verificar por sí
misma cada conclusión y adaptar las decisiones a su realidad.
Transparencia total
El proyecto presenta tanto las ventajas como las desventajas de cada decisión.
Aumentar pagos reduce el coste total, pero puede tensionar otros gastos. Mantener un
saldo alto otorga liquidez, pero incrementa el coste en intereses. Este enfoque
ayuda a elegir con conocimiento de causa, sin expectativas poco realistas.
Adaptación personal
Faekuirnaesyruasle asume que cada situación con tarjetas de crédito es distinta. Por eso propone marcos de decisión flexibles, no reglas rígidas. Las pautas se formulan como rangos y ejemplos, dejando espacio para que cada persona ajuste importes, plazos y límites según su contexto y su tolerancia al riesgo.
Actualización continua
El contenido se revisa periódicamente para reflejar cambios normativos y comerciales
en España. Esto incluye actualizaciones sobre TAE representativa, nuevas comisiones
y formas de pago. El objetivo es que la información no quede desfasada y que
cualquier recomendación tenga en cuenta el entorno actual.
Responsabilidad ética
El proyecto evita mensajes alarmistas o promesas irreales. Se reconoce que los
resultados pueden variar y que reducir costes asociados a tarjetas de crédito
requiere constancia. Esta postura busca que la persona mantenga expectativas
realistas y que vea cada mejora como un avance gradual, no como una solución
instantánea.
Filosofía para tratar las tarjetas de crédito con realismo
0 equilibrio
Cambios graduales frente a soluciones drásticas
El proyecto parte de la idea de que la tarjeta de crédito es una herramienta neutral. Lo que marca la diferencia es el comportamiento repetido. Por eso se priorizan cambios pequeños y sostenibles, como ajustar el importe del pago mensual o limitar ciertos usos, en lugar de transformaciones drásticas difíciles de mantener. Se acepta que habrá imprevistos y meses complicados, y se diseña el plan teniendo en cuenta esa realidad.
0 respeto
Análisis de datos sin juicio moral
Se evita el lenguaje culpabilizador. Las decisiones pasadas se analizan como datos, no como fallos personales. Este enfoque reduce la resistencia a revisar extractos y condiciones. La persona puede mirar su situación con claridad y sin miedo, lo que facilita tomar decisiones informadas. Se insiste en que ningún consejo funciona igual para todas las personas y que los resultados pueden variar.
0 claridad
Transparencia sobre ventajas y desventajas
Cada recomendación tiene en cuenta costes, límites y efectos secundarios. Aumentar el
pago mensual reduce el saldo más rápido, pero puede tensionar otros gastos fijos.
Cambiar de tarjeta puede mejorar condiciones, pero requiere tiempo para comparar y
entender contratos. El proyecto expone siempre estas compensaciones de forma explícita,
para que la persona sepa qué gana y qué puede perder con cada decisión.
0 realismo
Pautas prácticas adaptadas al contexto diario
Las reglas propuestas se basan en situaciones reales: compras en línea, viajes,
suscripciones, emergencias médicas o reparaciones. No se diseña un modelo perfecto en
teoría, sino un conjunto de pautas que pueda aplicarse con las herramientas que la
persona ya usa. Se revisan periódicamente porque los bancos actualizan tarifas y porque
las prioridades personales cambian con el tiempo.
Quién está detrás del proyecto Faekuirnaesyruasle
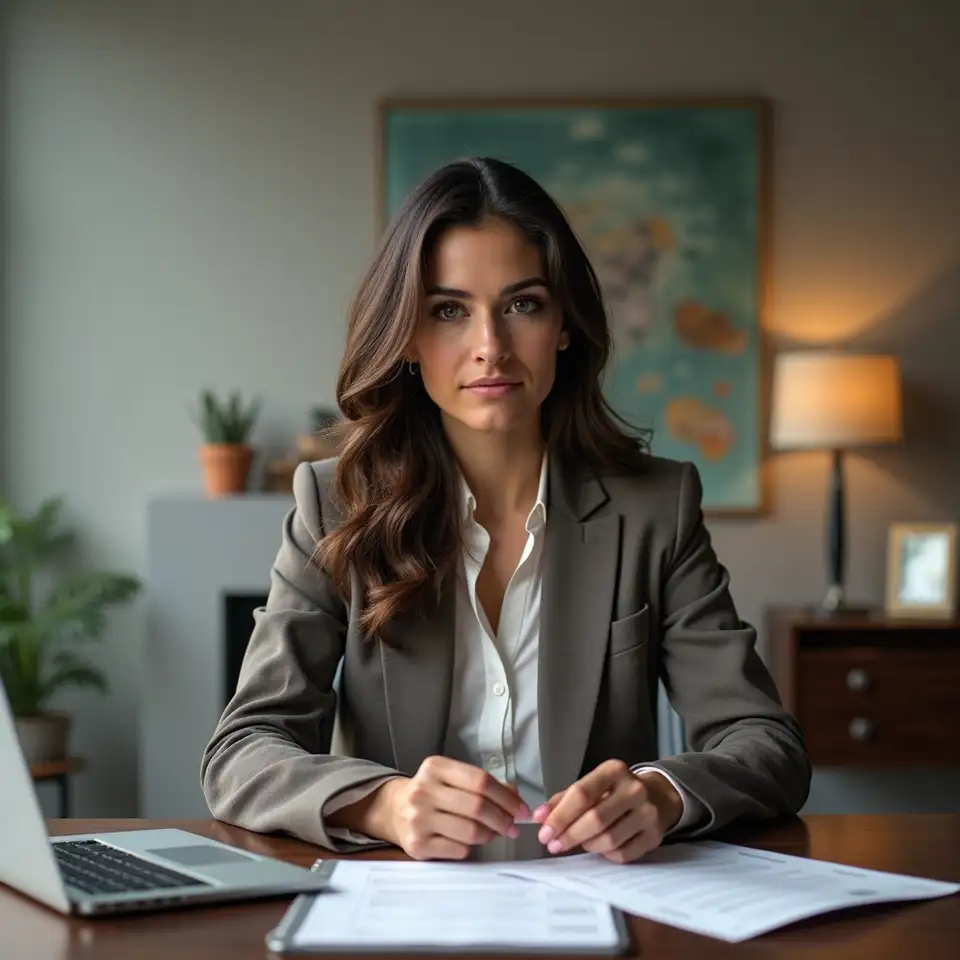
Laura Fernández García responsable de metodología
Diseño de enfoque y revisión de contenido
Madrid y trabajo remoto
Responsable de diseñar el enfoque de análisis de tarjetas de crédito en Faekuirnaesyruasle. Combina experiencia en productos bancarios minoristas con trabajo directo con personas que desean reducir costes sin medidas extremas. Coordina la revisión periódica del contenido para mantenerlo actualizado a cambios normativos en España.
Áreas principales de especialización
Productos de tarjeta de crédito
Análisis de comisiones bancarias
Diseño de metodologías prácticas
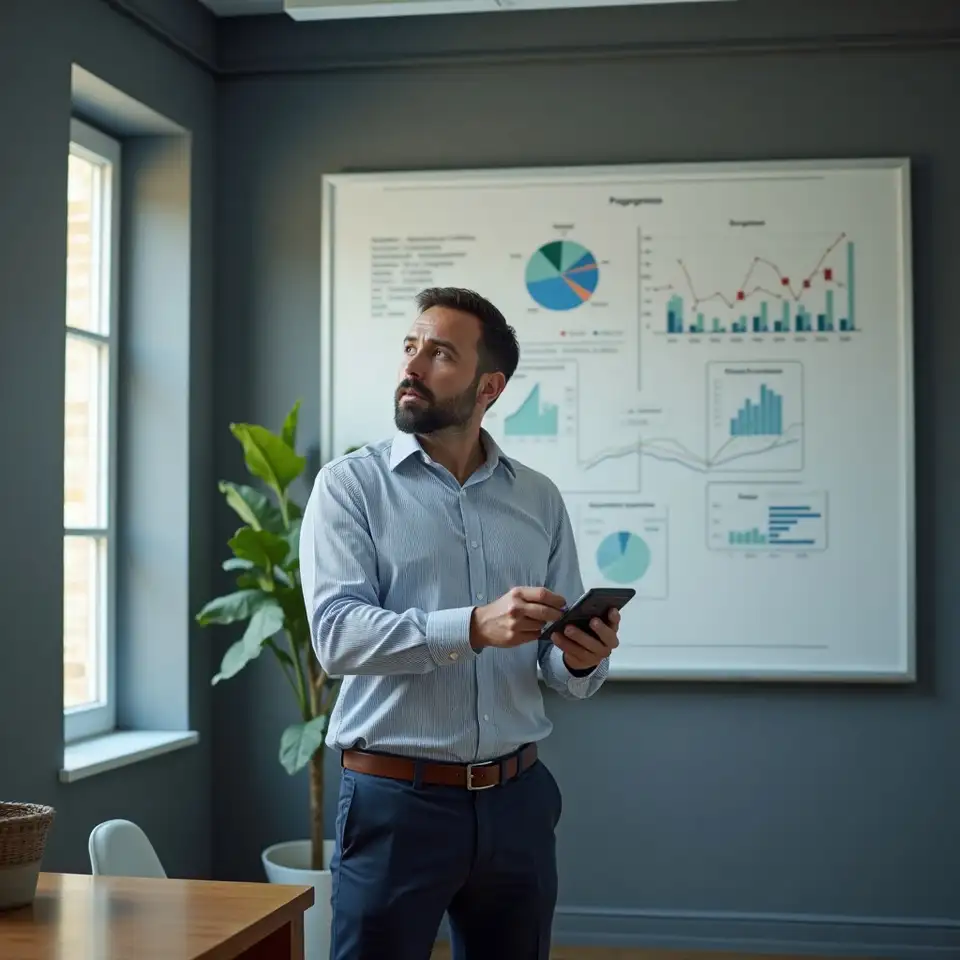
Diego Martínez López especialista en comunicación financiera
Redacción y revisión de ejemplos numéricos
Barcelona entorno digital
Encargado de traducir conceptos técnicos sobre TAE, intereses y plazos en explicaciones claras. Ha trabajado con equipos que revisan contratos de tarjeta y cuadros de tarifas. Su objetivo en Faekuirnaesyruasle es que cualquier persona pueda entender el coste real de una operación con ejemplos numéricos sencillos y escenarios comparables.
Competencias técnicas destacadas
Explicación de TAE e intereses
Modelos de pago aplazado
Comunicación financiera clara
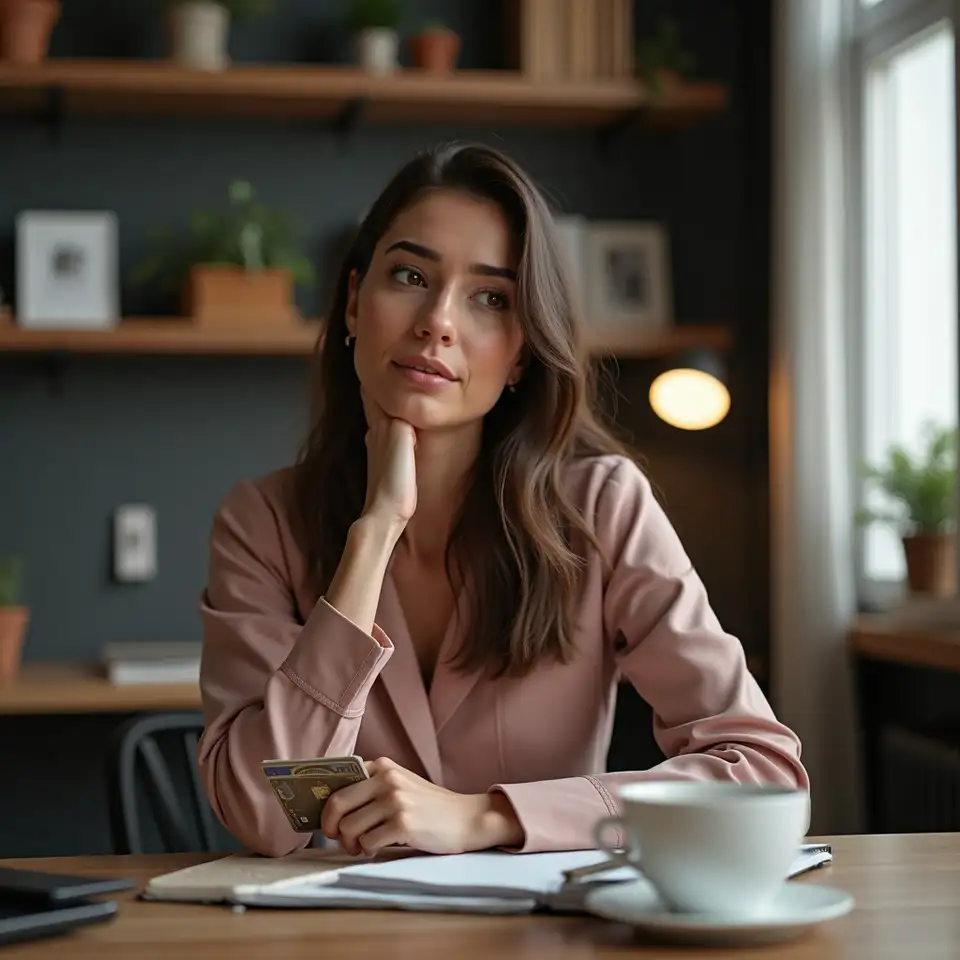
Marta Ruiz Delgado responsable de aplicación práctica
Diseño de casos prácticos y tono del proyecto
Valencia colaboración online
Responsable de que el enfoque de Faekuirnaesyruasle sea aplicable en el día a día. Analiza casos reales de uso de tarjeta de crédito y los convierte en guías prácticas. Ha colaborado con entidades y asociaciones que promueven decisiones financieras informadas. Supervisa que el contenido mantenga un tono neutral y sin promesas irreales.
Líneas de trabajo prioritarias
Casos prácticos de uso diario
Diseño de guías aplicables
Revisión ética de mensajes
Cómo empezar a ordenar el uso de tarjetas
1
Paso uno entender
Primero se aclara la situación actual con tarjetas de crédito. Se recopilan datos básicos: número de tarjetas, tipo de interés aproximado, forma de pago configurada y gastos mensuales recurrentes. El objetivo no es juzgar decisiones pasadas, sino entender qué está ocurriendo hoy. Con esa fotografía inicial se identifican tres o cuatro puntos críticos que generan coste o estrés, como pagos mínimos muy bajos o uso frecuente de efectivo con tarjeta.
2
Paso dos priorizar
Después se define un criterio simple para priorizar acciones. No se intenta cambiar todo a la vez. Se selecciona una tarjeta principal sobre la que actuar y se fija un objetivo concreto, como reducir el saldo hasta cierto nivel o cambiar la forma de pago. Se plantean varios escenarios con importes distintos para que la persona vea cómo cambian las fechas y el coste total. La idea es elegir una opción que encaje con sus ingresos actuales.
3
Paso tres aplicar
En el tercer paso se traduce ese criterio en reglas cotidianas. Por ejemplo, decidir un límite mensual de uso de tarjeta para compras variables, o reservar una parte fija del ingreso para amortizar saldo. Se revisan casos frecuentes como suscripciones, compras en línea o gastos en viajes. El objetivo es que cada nueva operación tenga un lugar claro en el plan, sin improvisaciones constantes.
4
Paso cuatro revisar
Por último, se programa una revisión periódica de la situación, con una frecuencia realista. Se compara el saldo previsto con el saldo real, se analizan desviaciones y se ajustan las reglas si es necesario. Esta revisión también sirve para detectar cambios en las condiciones de la entidad emisora, como modificaciones en la TAE o en las comisiones. Se recuerda siempre que los resultados pueden variar según ingresos, disciplina y contexto personal.